Les paiements mobiles : innovations récentes et adoption croissante
Un changement profond dans nos habitudes de paiement
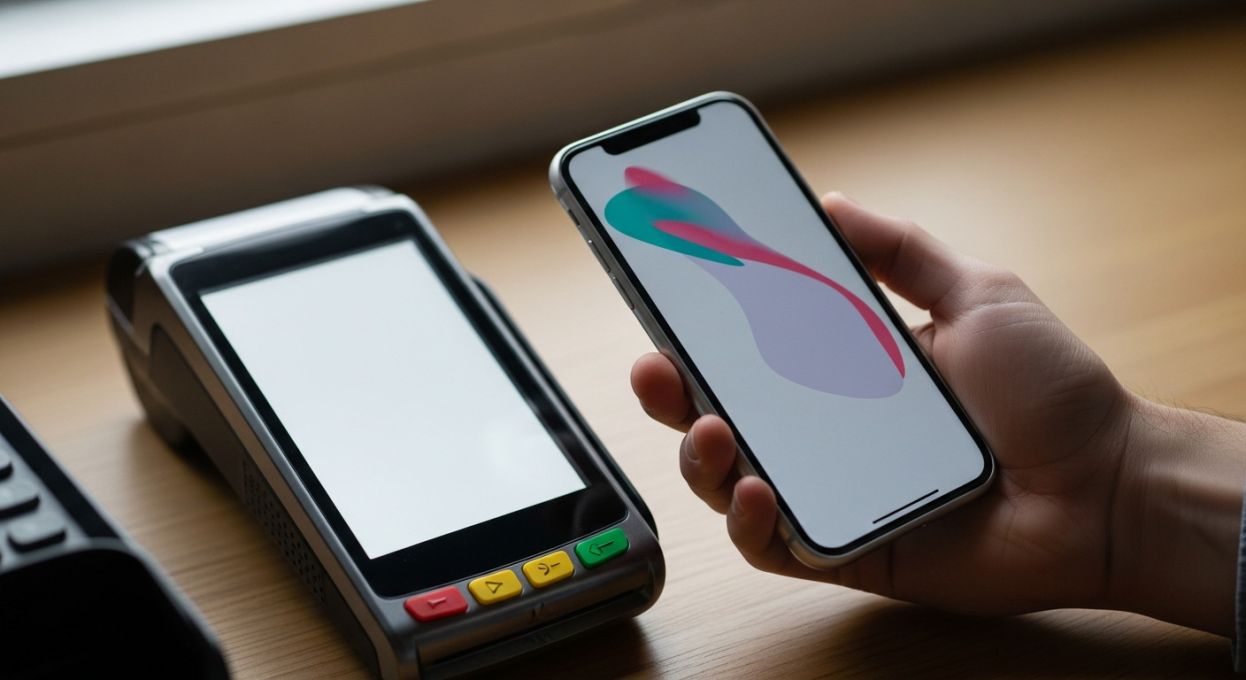
Depuis quelques années, régler un achat à la caisse du supermarché, au restaurant ou chez son boulanger ne nécessite plus de sortir la carte bancaire. Les smartphones ont peu à peu pris le relais, grâce à une myriade de solutions de paiements mobiles. Ce glissement discret mais massif s'accélère, porté par l’adoption du sans contact, la fiabilité technologique et une offre toujours plus riche, du paiement par QR Code à la biométrie. Décryptage d’une révolution qui bouleverse l’expérience d’achat et pose de nouveaux enjeux pratiques.
Pourquoi les paiements mobiles séduisent autant ?
- Facilité d'usage : un téléphone suffit, il n’est plus nécessaire de transporter portefeuille, espèces ou cartes.
- Sécurité renforcée : la validation requiert souvent une empreinte digitale ou la reconnaissance faciale. Les données bancaires ne transitent jamais directement.
- Gain de temps : le passage en caisse est plus fluide ; parfois, on paye même avant d’arriver (commande en ligne ou retrait en magasin via smartphone).
- Connexion à l’écosystème digital : gestion des reçus, remboursements instantanés, intégration à des apps de fidélité ou de budget.
Les utilisateurs y trouvent donc un confort, mais aussi la possibilité de mieux suivre leurs dépenses en temps réel, sans risque de perte ou de vol du moyen de paiement.
Panorama des innovations récentes en paiement mobile
L’écosystème évolue vite, et ces derniers mois, de multiples nouveautés sont apparues sur le marché français et européen, ouvrant la voie à une adoption toujours plus large.
Paiement sans contact étendu (NFC et ultra wide band)
Le paiement sans contact, d’abord limité à 30 euros, puis 50 euros, est désormais possible pour des montants plus élevés en combinant validation biométrique et protocole NFC (Near Field Communication). Certains acteurs testent la technologie Ultra Wide Band permettant d’approcher un appareil compatible à quelques centimètres pour déverrouiller un terminal de paiement, élargissant la palette d’usages (entrée sans billet dans un stade, paiement express au drive auto, etc.).
Paiement par QR code : la percée chinoise s’invite en Europe
Popularisé en Asie, le code QR devient courant auprès des commerçants ambulants, petits restaurants et boutiques indépendantes. L’utilisateur scanne un code affiché à la caisse avec son app bancaire ou une application tierce, valide le montant et l’argent est instantanément transféré. Ce système (Yavin, Lydia, Paylib, Alipay...) est désormais utilisé pour les achats ponctuels lors de marchés ou de livraisons, où la carte bancaire n’est pas toujours acceptée.
Biométrie et sécurité intelligente
La biométrie a renforcé la sécurité. Au lieu de saisir un code secret, la validation par empreinte ou reconnaissance faciale sécurise les paiements, y compris à distance. Certaines banques testent l’analyse comportementale pour détecter une tentative de fraude (angle de prise en main du smartphone, vitesse de saisie, etc.).
Paiement fractionné et solutions “Buy Now Pay Later” (BNPL)
Une part croissante des paiements mobiles intègre désormais des solutions de paiement différé : lors de l’achat en ligne ou en magasin, l’utilisateur peut, d’un glissement, choisir de fractionner son paiement (exemple : Klarna, Alma, Oney, Floa Bank). Ces fonctionnalités, accessibles directement depuis les apps partenaires, séduisent un public large, bien au-delà du commerce en ligne classique.
Tour d’horizon des acteurs majeurs et des nouveaux venus
- Apple Pay et Google Pay : intégrés nativement dans de nombreux smartphones, ils permettent de centraliser plusieurs cartes bancaires et de régler partout où le contactless NFC est prévu (et acceptent l’ajout de titres de transport, tickets, cartes de fidélité...).
- Samsung Pay : axé sur la simplicité d’enregistrement et la rapidité d’usage, avec une compatibilité croissante sur mobiles Android.
- Lydia, Paylib : des solutions françaises plébiscitées pour leur flexibilité (virements instantanés entre amis, paiements chez des milliers de commerçants, options de cagnotte, etc.).
- Applications bancaires elles-mêmes : BNP Paribas, Crédit Agricole, Société Générale, etc. intègrent désormais la fonction paiement mobile — sans devoir installer une solution tierce.
- Cartes dématérialisées et wallets européens : la nouvelle initiative européenne EPI vise à créer une offre souveraine pour concurrencer Apple/Google d’ici 2025.
Réel engouement ou simple tendance urbaine ?
En France, selon la Banque de France, près d’un paiement sur deux est désormais réalisé en sans contact. Et près de 35 % des adultes ont déjà utilisé leur smartphone pour régler un achat en magasin ou en ligne. En 2023, ce chiffre a bondi de plus de 40 % sur les 18-35 ans. Selon le Groupement Carte Bancaire CB, le nombre de transactions mobiles double chaque année.
Cette dynamique touche désormais toutes les tranches d’âge, surtout sur les petits montants (courses du quotidien, transports, restauration rapide, achats de proximité). Les personnes de plus de 60 ans s’y mettent aussi, le frein principal restant l’équipement compatible et un relatif manque d’information sur la sécurité.
Quels freins subsistent ?
- Compatibilité technique : certains téléphones anciens ou cartes bancaires refusent encore ce type de paiement.
- Habitudes ancrées : une partie de la population préfère encore l’argent liquide ou la carte physique, par crainte de bug ou de piratage.
- Usages hors des grandes villes : dans les zones rurales ou petites communes, tous les commerçants n’acceptent pas encore le paiement mobile.
Questions de sécurité : mythe ou risque réel ?
Contrairement aux idées reçues, utiliser son smartphone pour payer est sécurisé – souvent plus qu’une carte physique. Pourquoi ?
- Les données bancaires ne sont pas stockées telles quelles sur le téléphone mais sous la forme de jetons (tokenisation). Chaque transaction génère un code unique, inutilisable ensuite.
- Le blocage du téléphone (par code, biométrie) protège en cas de perte ou de vol.
- Les applis bancaires ou wallets mobiles permettent de désactiver en un clin d'œil les moyens de paiement à distance.
- La dématérialisation limite les risques de “skimming” (vol de données par copie physique de la carte), et les méfaits du “phishing” sont détectés et bloqués par la plupart des applications certifiées.
Bon à savoir : Pour maximiser la sécurité, privilégiez toujours les applications officielles, activez la double authentification, gardez votre smartphone et vos logiciels à jour, et ne partagez jamais de code par messagerie.
Cas concrets : qui utilise le paiement mobile, pour quels achats ?
- Marie, 27 ans, règle tous ses achats quotidiens avec son iPhone sur Apple Pay : “Je n’ai presque plus jamais de liquide ni de carte, même pour les transports ou au cinéma.”
- Luc, 52 ans, utilise Lydia pour rembourser ses amis ou déposer de l’argent à ses enfants étudiants.
- Sandrine, commerçante rurale, a installé un terminal avec QR code qui fonctionne avec tous les téléphones, car ses clients sont de plus en plus demandeurs de solutions simples et sans contact.
- Julien, retraité, est passé à la carte bancaire sans contact via l’app de sa banque, rassuré par la biométrie et la validation à chaque achat de plus de 50€.
À quoi ressemblera le paiement mobile demain ?
- Paiement invisible : déjà testé dans certains magasins connectés, où il suffit de sortir avec ses articles pour que le téléphone débite automatiquement l’achat.
- Intégration à l’IA : un assistant virtuel pourra proposer automatiquement le moyen de paiement le moins cher, détecter une régularité suspecte ou organiser un remboursement groupé, assistant budget et paiement en un clic.
- Applications hybrides : ajout de titres restaurant, de transport, de coupons promotionnels et d’assurances intégrés dans une seule app.
Conseils pratiques pour adopter le paiement mobile en toute confiance
- Vérifiez que votre téléphone et banque sont compatibles NFC/Bluetooth ou QR pay.
- Enregistrez vos cartes sur une seule application (Apple Pay, Google Pay, ou appli bancaire), et testez sur des petits montants pour vous familiariser.
- Activez les notifications pour suivre instantanément chaque transaction.
- Désactivez le paiement mobile à distance ou bloquez l’accès biométrique en cas de vol/perte du téléphone.
- Restez vigilant aux demandes inhabituelles ou aux messages d’apparence officielle vous demandant d’autoriser un paiement : ne cliquez jamais sur un lien douteux.
Astuce pratique : Gardez néanmoins une carte physique ou un peu de liquide, car certains petits commerces ou marchés peuvent ne pas avoir la solution mobile acceptée.
En résumé : un paiement plus simple, mais pas sans vigilance
Le paiement mobile s’installe durablement, grâce à ses avantages en sécurité, rapidité, et suivi des dépenses. L’offre très large permet à chacun, quel que soit son besoin ou son niveau d’aisance numérique, de s’y retrouver. Les freins culturels, générationnels ou technologiques s’amenuisent à mesure que les terminaux évoluent et que les commerçants s’équipent. Cependant, comme toujours en matière de numérique, il reste important de garder de bonnes pratiques pour profiter de ces innovations en toute sérénité !
Conseil de la rédaction : Le paiement mobile n’est pas une contrainte, mais un facilitateur à condition de bien comprendre ses atouts et ses limites. N’hésitez pas à l’essayer progressivement et à interroger votre banque pour découvrir toutes les options possibles, sur www.retraitepratique.fr nous continuerons de suivre ce sujet pour vous accompagner, quels que soient vos usages !